



新用户登录后自动创建账号
登录第三方登录


二十年独家经营权,是它的全部底气,也是它的全部边界。
近日,江苏瘦西湖文化旅游股份有限公司通过港交所主板上市聆讯,独家保荐人为光大证券国际。若挂牌顺利,它将成为继印象大红袍之后,又一家从新三板转赴港股的文旅企业。
这家扬州市属国资控股企业的核心资产,是蜀冈—瘦西湖风景名胜区20年独家水上游船观光运营权,以及古运河核心区域无期限水上游览专营资质。
2023年至2025年,公司收入分别为1.09亿元、1.11亿元和1.41亿元,利润分别为4643万元、4288万元和5199万元。2026年上半年营收8322.7万元,净利3676.9万元,净利率达44.18%。
数据好看,但拆开收入结构,会发现一个更值得追问的问题。
水上游船观光业务收入占比长期超过八成。其中传统标准观光船业务收入从2023年的5731.2万元降至2025年的4887.4万元,营收占比从52.5%回落至34.6%。
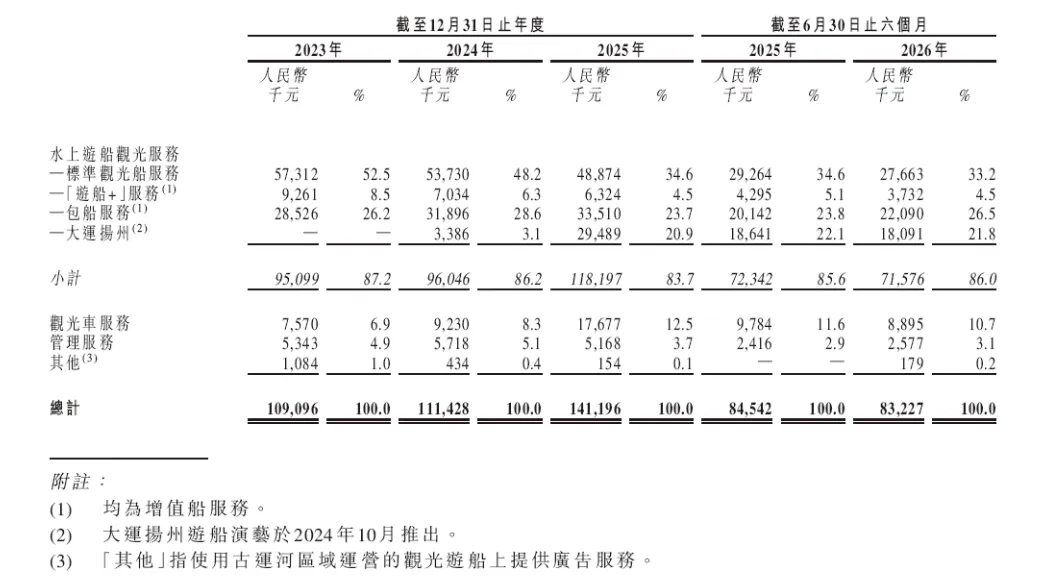
瘦西湖文旅财报数据 图源:招股说明书
撑住整体增长的,是2024年10月推出的“大运扬州”游船演艺项目。2025年全年,该项目贡献收入2948.9万元,占总收入的20.9%。
一个区域性的水上观光运营商,核心业务增长动能正在减弱,新业务刚跑通第一年。它选择在这个时间点上市,既是主动布局,也有被动推力。
一、独占经营权是护城河,也是看不见的围墙
瘦西湖文旅的商业模式,核心是四个字:独占一湖。
在蜀冈—瘦西湖风景区,公司拥有自2015年9月至2035年9月长达20年的独家水上游船观光运营权限。在古运河核心区域,自2006年起便是唯一运营方,且运营权无明确届满日期。
截至最后实际可行日期,公司共运营231艘游船,包括36艘摇橹船、121艘自驾船、74艘主题游船,标准运营条件下单航次总载客量4273人,旅游高峰期每日最大承载量约3.7万人次。另有28辆电动观光车,高峰期每日承载量约1.3万人次。
这种独占性带来了稳定的经营壁垒。根据弗若斯特沙利文数据,2025年公司在江苏省水上游览服务市场的船票销售额方面排名第二,约占江苏省市场份额的18.5%。
但围墙同样清晰。公司所有业务运营均集中在扬州一隅。放眼全国水上游览市场,公司排名第十,市场份额仅约1.2%。中国水上游览服务市场相对分散,有超过270家服务提供商,前十大提供商合计仅占船票销售总收入的28.6%。
独家经营权保护了公司在扬州的基本盘,但也决定了它的增长半径。资源越独家,可复制的空间越小。
这是地方国资文旅资产的共同特征——经营壁垒来自属地授权,而非市场化竞争能力。一旦授权到期,估值逻辑需要重新计算。
二、第二增长曲线的成色,需要更长时间验证
传统观光船业务在萎缩,瘦西湖文旅把增长希望押在了“大运扬州”上。
这个融合户外游船剧场、情景叙事与光影艺术的行进式夜游项目,沿古运河4.8公里水道展开,每日运行三场,每场约60分钟,票价158元至168元。自推出以来,已吸引约42.3万名游客。
对于一个运营仅一年的新项目而言,21.8%的收入占比颇为可观。但挑战同样显著。
2025年是“大运扬州”放量首年,2024年仅运营三个月,收入338.6万元。2025年全年收入2948.9万元,增长主要来自运营月份增加,而非单月效率提升。基数效应有限,参考性需要打折扣。
文旅演艺项目普遍面临淡季上座率不足的问题。瘦西湖文旅的招股书也坦承,业务存在明显季节性波动,旺季集中于春季及主要节假日。如何在淡季维持上座率和票价水平,是盈利模型能否成立的关键。
夜游演艺的落地效果两极分化严重。内容迭代能力、营销效率与淡季运营水平,直接决定它是增长引擎还是成本黑洞。项目目前以吴王开运、隋唐起运、康乾大运等历史章节为主线,能否持续更新内容、保持游客新鲜感,尚待观察。
公司对第二增长曲线的布局不止于扬州。募资用途中包括在小秦淮河区域开辟新水上游览线,计划开发全长约718米的水上游览线,建设两座码头,投资运营24艘观光船,并对河岸灯光系统进行升级改造。
但718米的游览线路明显短于现有航线,且小秦淮河作为非通航水域,需完成非通航水域水路观光经营活动备案手续。项目预计2027年8月才能正式运营,短期内难以贡献显著收入。
这条第二曲线的真正考验不在产品设计,而在运营能力能否跨出瘦西湖这个熟悉的物理边界。
在扬州,游客是冲着瘦西湖来的,公司只需要做好承运服务。出了扬州,游客是冲着品牌来的,公司需要自己创造吸引力。这是两种完全不同的能力。
三、上市是入场券,不是解药
瘦西湖文旅选择港股,是贴合行业现状与自身发展的务实选择。
当前国内A股市场对景区类文旅企业审核标准严苛。2021年至今,仅有陕西旅游成功上市。相较A股,港股文旅赛道审核机制更为包容、上市流程节奏可控,既能对接国际资本,也匹配国资文旅企业长期稳健分红、回馈股东的经营理念。
但港股市场的现实是,流动性高度集中于头部企业。对于市值仅数亿人民币的区域性文旅股,上市后可能面临交易不活跃、估值折价的挑战。飞扬集团2019年赴港上市后市值和流动性表现不理想,是一个值得参照的样本。
印象大红袍同样经历了从新三板到港交所的历程,2025年12月成功上市,全球发售所得款项净额约1.036亿港元。两家公司体量相当,都面临相似的困境。业务高度集中于单一IP,多元化业务尚在亏损。港股市场对这类标的的耐心和估值弹性,需要冷静评估。
更现实的推力来自对赌协议。2023年6月,江苏省大运河(扬州)文化旅游发展基金以约2855.78万元认购瘦西湖文旅10%的股份,据此估算整体估值约3亿元。这笔投资附带明确的上市对赌协议,公司需在2027年12月31日前完成IPO,否则可能触发回购机制。
这就不难理解,为何在首次招股书失效后,公司便火速再次递表。时间不等人,上市已经从选择题变成了必答题。
从基本面看,瘦西湖文旅拥有独家经营权、稳定的盈利能力和清晰的业务模式,算得上一家优质的区域性文旅企业。
但从增长逻辑看,收入结构单一、地域集中度高、新业务尚未完全验证、对赌协议下的上市紧迫性,都是需要审慎考量的风险因素。
瘦西湖文旅的上市进程走到今天,证明了地方国资文旅资产的证券化路径是可行的。但它同时也提出了一个更本质的问题:当独家经营权构成护城河,围墙内的增长空间就注定有限。
上市之后,公司需要用募资打破地域和时令的双重约束,把在扬州验证过的运营能力复制到更广阔的市场。
这条路能不能走通,不取决于上市钟声有多响,而取决于钟声之后的每一天,公司能不能在扬州之外找到第二个、第三个愿意为它买单的市场。
扫码查看详情
扫码关注执惠公众号